¿Qué significa CFDI? es una de las preguntas más básicas del entorno fiscal mexicano, y aun así muchas personas que trabajan en empresas que rentan impresoras no tienen la respuesta clara. No porque no les importe, sino porque el sistema tributario en México tiene suficientes siglas, versiones y complementos como para que cualquiera pierda el hilo.
CFDI significa Comprobante Fiscal Digital por Internet. Es el nombre oficial de la factura electrónica en México, el único documento válido ante el Servicio de Administración Tributaria (SAT) para acreditar ingresos, gastos y deducciones. Desde 2023, toda factura debe emitirse en su versión más reciente —el CFDI 4.0— sin excepciones.
Para una empresa que renta impresoras, entender qué es el CFDI y cómo funciona no es un tema exclusivamente contable. Es parte de la operación: cada mensualidad cobrada, cada excedente de impresión, cada servicio técnico facturado genera un CFDI. Hacerlo bien protege el negocio. Hacerlo mal genera rechazos, pérdidas de deducción para los clientes y, en casos más graves, multas del SAT o restricciones en el sello digital.
Este blog explica qué es el CFDI, cómo funciona la versión 4.0, cuáles son sus campos obligatorios, qué claves son relevantes para el negocio de renta de impresoras. Y sobre todo, cuáles son los errores que más frecuentemente generan problemas.
CFDI qué es: el comprobante fiscal que documenta cada transacción en México
Básicamente, el CFDI es la factura electrónica de México. Y su nombre completo describe exactamente lo que es:
Comprobante Fiscal Digital por Internet – Es un comprobante (documento que acredita una transacción), fiscal (con validez ante la autoridad tributaria), digital (en formato electrónico), por internet (emitido y validado en línea a través del SAT o de un Proveedor Autorizado de Certificación).
Antes del CFDI existían otros esquemas de comprobación fiscal, pero desde 2011 el SAT fue migrando progresivamente a este formato hasta hacerlo obligatorio para todos los contribuyentes.
Lo que convierte al CFDI en algo más que una factura común es su estructura técnica: no es solo un PDF que se envía al cliente. Es un archivo XML con firma digital que el SAT valida en tiempo real y que queda registrado en sus servidores. Cualquier alteración posterior invalida el documento.
«En 2025, los contribuyentes emitieron más de 11,401 millones de CFDIs en México (cerca de 32 millones por día); lo que convierte al sistema de facturación electrónica mexicano en uno de los más grandes y sofisticados del mundo.»
— AMEXIPAC – Estadísticas de Factura Electrónica en México, diciembre 2025.
El CFDI se entrega al receptor en dos formatos:
- El PDF, que es la representación visual que el cliente puede leer e imprimir.
- Y el XML, que es el archivo técnico con valor legal.
- Ambos forman parte del comprobante.
Sin embargo el XML es el que tiene validez fiscal, y en caso de auditoría o aclaración ante el SAT, es el archivo que se presenta.
CFDI 4.0: qué es, qué cambió y por qué importa desde 2023
Como bien sabes, el CFDI 4.0 es la versión vigente del comprobante fiscal en México. De hecho desde el 1 de abril de 2023, es el único formato válido para emitir facturas ante el SAT. La versión anterior (el CFDI 3.3) quedó fuera de vigencia y cualquier intento de emitirla es rechazado por el sistema.
¿Sabías que el cambio más importante que trajo el CFDI 4.0 respecto a la versión 3.3 es la validación en tiempo real de los datos del receptor?
En el CFDI 3.3, bastaba con capturar el RFC del cliente y el sistema lo aceptaba aunque hubiera errores menores. En el CFDI 4.0, el SAT verifica automáticamente que el nombre o razón social, el código postal fiscal y el régimen fiscal del receptor coincidan exactamente con lo registrado en el padrón del SAT.
Si un solo dato no coincide, el timbrado (el proceso de validación que le da validez legal al CFDI) es rechazado. Vamos, la factura no se genera.
Esto tiene una implicación operativa directa para cualquier empresa que renta impresoras. Por eso es indispensable solicitarle a cada cliente su Constancia de Situación Fiscal actualizada antes de generar el primer CFDI.
La constancia contiene exactamente los datos que el SAT requiere: nombre o razón social tal como está registrado, RFC, régimen fiscal y código postal del domicilio fiscal. Sin ese documento, el riesgo de errores al facturar es alto.
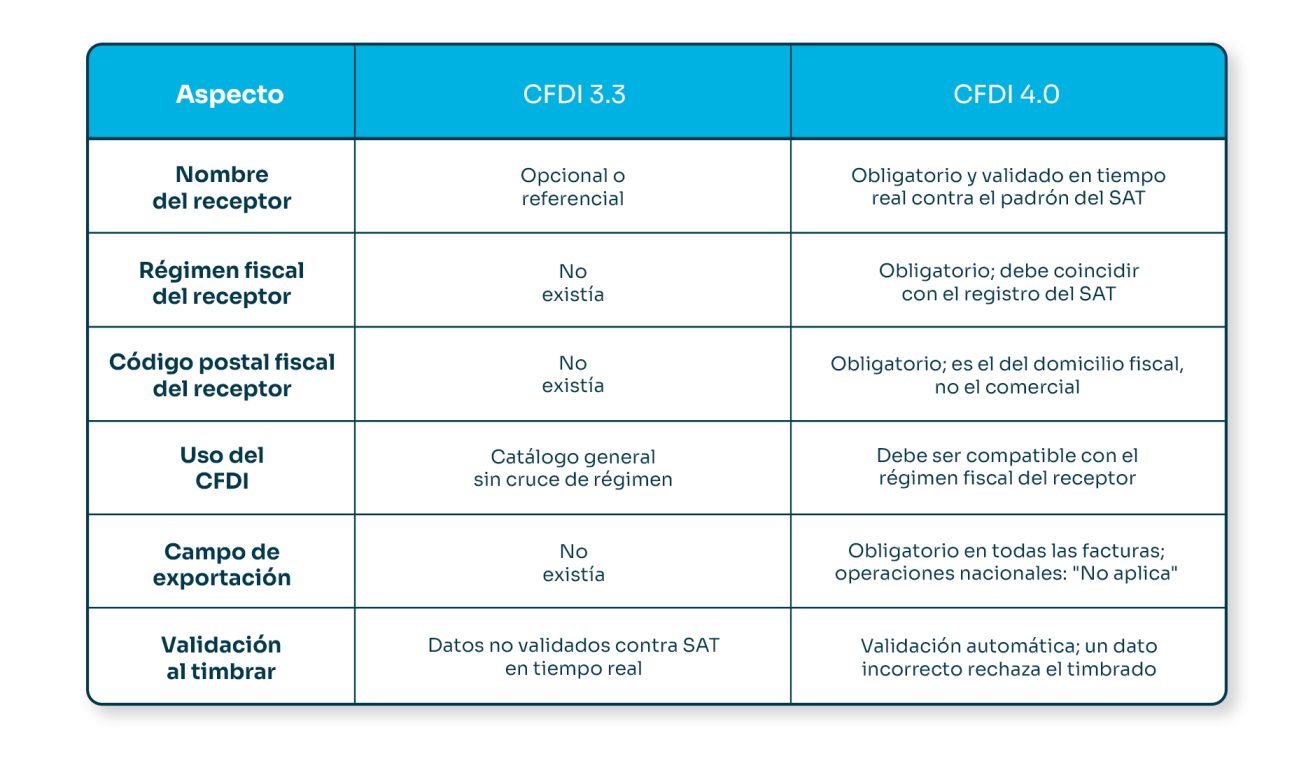
¿Qué cambió entre CFDI 3.3 y CFDI 4.0?
Las diferencias entre ambas versiones no son menores. Los siguientes campos son nuevos en el CFDI 4.0 o se volvieron obligatorios cuando antes eran opcionales:
Yal vez te interese nuestro blog: ¿Para qué sirve la e.firma y por qué es indispensable para ti?
Los campos obligatorios del CFDI 4.0 que toda empresa debe conocer
El CFDI 4.0 tiene un conjunto de campos que deben llenarse correctamente en cada comprobante. Algunos son datos del emisor (la empresa que factura), y otros son datos del receptor (el cliente que recibe la factura).
Todos son verificados por el sistema antes de que el PAC (Proveedor Autorizado de Certificación) otorgue el timbre que da validez al documento.
Estos son los campos obligatorios que cualquier empresa que renta impresoras necesita tener claros:
- RFC del receptor: debe estar activo ante el SAT. Un RFC cancelado, suspendido o con errores de captura provoca rechazo inmediato del timbrado.
- Nombre o razón social del receptor: debe coincidir exactamente con el padrón del SAT. Incluyendo mayúsculas y sin abreviaciones de la forma jurídica (S.A. de C.V., por ejemplo, no debe incluirse si no aparece así en el registro).
- Código postal fiscal del receptor: es el del domicilio fiscal registrado ante el SAT. Que no siempre coincide con el domicilio comercial donde está instalada la impresora.
- Régimen fiscal del receptor: nuevo en CFDI 4.0. Indica bajo qué régimen tributario opera el cliente —por ejemplo, régimen general de personas morales (601), personas físicas con actividad empresarial (612) o RESICO (626).
- Uso del CFDI: es la clave que indica para qué utilizará el receptor el comprobante. Debe ser compatible con su régimen fiscal para que pueda deducirlo.
- Clave de producto o servicio: código del catálogo SAT que describe lo que se está facturando. Para servicios de renta de equipos de impresión, la clave correcta es 81112400 – Servicios de alquiler o arrendamiento de hardware de cómputo.
- Forma de pago y método de pago: la forma indica cómo se pagó (transferencia, efectivo, cheque) y el método indica si ya se pagó. Por ejemplo PUE para ‘Pago en Una Exhibición’, o si aún está pendiente PPD ‘Pago en Parcialidades o Diferido’. Las rentas mensuales con pago posterior al mes facturado deben emitirse con PPD y complementarse con el Complemento de Recepción de Pagos (REP) cuando se recibe el pago.
- Campo de exportación: para operaciones nacionales debe indicarse «No aplica». Es un campo nuevo en CFDI 4.0 y su omisión genera error en el timbrado.
Por qué un CFDI mal emitido afecta directamente la relación con el cliente

Una factura rechazada por el SAT, un complemento de pago que no llega o un RFC del cliente capturado con un carácter incorrecto no son solo errores administrativos. Son problemas operativos que interrumpen el ciclo de cobro y facturación. Generan fricciones con el cliente y en algunos casos bloquean su capacidad de deducir el gasto.
Para una empresa que renta impresoras y factura mensualmente a decenas de clientes, la escala hace que el impacto sea mayor. Según BBVA México, en el CFDI 4.0 «si un solo dato no coincide exactamente» con los registros del SAT, la factura no puede generarse. Eso significa que un cliente que cambió de domicilio fiscal sin avisar, o una razón social mal capturada, detiene el proceso de facturación completo hasta que se corrija.
«El CFDI 4.0 está vinculado directamente al padrón del SAT. Esto significa que no se puede emitir una factura si los datos del receptor no coinciden exactamente con los registros de la autoridad.»
— BBVA México – CFDI 4.0 SAT: requisitos, errores y cómo evitar multas.
Más allá de los rechazos en el timbrado, hay consecuencias que se manifiestan más adelante. Un cliente que no recibió su Complemento de Recepción de Pagos en tiempo no puede acreditar el IVA de esa operación, lo que genera una solicitud de corrección que llega semanas después del pago.
Un CFDI con la clave de uso incorrecta puede impedir que el cliente deduzca el gasto en su declaración anual, lo que deriva en un reclamo que el proveedor de la impresora muchas veces no esperaba y no entiende por qué ocurrió.
Los errores más comunes al emitir CFDIs en empresas que rentan impresoras

La mayoría de los errores en la facturación con CFDI 4.0 son prevenibles si se conocen de antemano. Estos son los que con mayor frecuencia afectan a empresas que gestionan flotillas de impresión:
- No solicitar la Constancia de Situación Fiscal actualizada al cliente: es la fuente del mayor porcentaje de errores. Si el cliente actualizó su domicilio fiscal, cambió de régimen o modificó su razón social y no avisó; cualquier CFDI emitido con datos anteriores será rechazado o resultará inválido para la deducción del cliente.
- Emitir la factura mensual con método de pago PUE cuando el pago no se ha recibido: PUE (Pago en Una Exhibición) indica que el pago ya ocurrió al momento de emitir la factura. Si la renta se factura antes de cobrar, el método correcto es PPD, y cuando se recibe el pago debe emitirse el Complemento de Recepción de Pagos correspondiente. No hacerlo es una infracción fiscal.
- No emitir el Complemento de Recepción de Pagos (REP) en facturas PPD: este complemento es el documento que acredita que el pago de una factura PPD fue recibido. Su omisión le impide al cliente acreditar el IVA de la operación, lo que genera solicitudes de corrección retroactivas y, en casos de auditoría, problemas para el emisor.
- Usar la clave de producto incorrecta: la clave 81112400 del catálogo SAT es la correcta para servicios de alquiler o arrendamiento de hardware de cómputo. Usar una clave genérica o incorrecta puede generar inconsistencias en la contabilidad del cliente y observaciones en revisiones fiscales.
- No cancelar correctamente un CFDI con errores: en el CFDI 4.0, la cancelación requiere indicar un motivo específico con una de cuatro claves (01 a 04) y, en algunos casos, la aceptación del receptor. Cancelar sin el motivo correcto o sin seguir el proceso genera inconsistencias en los registros del SAT.
- Omitir el Complemento Carta Porte al transportar equipos: cuando se traslada una impresora en vehículo de motor entre estados o en rutas que lo requieran, el CFDI debe incluir el Complemento Carta Porte. Circular sin él puede derivar en retención del equipo y multas durante verificaciones en carretera.
Caso práctico: qué pasa cuando la facturación no está bien configurada
Un distribuidor autorizado de Canon en Guadalajara lleva tres años facturando sus servicios mensualmente. Tiene 45 clientes activos, factura a fin de mes y cobra en los primeros diez días del mes siguiente. Siempre emitió sus CFDIs con método de pago PUE porque el sistema así lo tenía configurado desde el inicio y nunca nadie lo cuestionó.
En marzo, uno de sus clientes más importantes recibe una observación de su contador: los CFDIs de los últimos 12 meses del proveedor de impresoras fueron emitidos con PUE cuando debieron emitirse con PPD y complemento de pago, ya que el pago siempre llegaba entre 10 y 15 días después de la emisión. Eso significa que el IVA acreditado en esas 12 facturas es cuestionable.

El cliente solicita la cancelación y remisión de los 12 CFDIs. El proceso toma tres semanas, involucra a los equipos de administración de ambas empresas y genera tensión en la relación comercial. Al revisar su cartera completa, la empresa descubre que 30 de sus 45 clientes tienen el mismo error acumulado.
El problema no era la intención de evadir nada. Era que nadie en la empresa entendía con claridad la diferencia entre PUE y PPD, ni las consecuencias de aplicarlos incorrectamente. Esa brecha de conocimiento, multiplicada por 45 contratos mensuales, se convirtió en un problema de cumplimiento fiscal de escala considerable.
Y si, la corrección tomó tiempo y esfuerzo que nadie tenía presupuestado. Pero esto le demostró a esta empresa que revisar hoy cómo está configurada la facturación es más sencillo que corregirla cuando ya hay un historial de errores encima.
SANTI: el ERP que integra la facturación CFDI con la operación de renta de impresoras
Entender qué es el CFDI y cómo funciona es el primer paso. El segundo es tener un sistema que lo gestione correctamente a escala, sin depender de capturas manuales que multiplican el riesgo de error.
SANTI es un sistema ERP diseñado específicamente para empresas que se dedican a la renta de impresoras en México. Su módulo de facturación conecta directamente con la operación: las lecturas de contadores de cada equipo alimentan automáticamente el cálculo del excedente, que se convierte en el CFDI del mes con los datos del cliente, la clave de producto correcta y el método de pago configurado según las condiciones del contrato.
Los complementos de pago se generan cuando se registra la recepción del cobro, y el historial de cada CFDI (emitido, timbrado, cancelado, complementado) queda vinculado al cliente y al contrato correspondiente.
El resultado es una facturación que no depende de recordar qué cliente paga cuándo ni de revisar manualmente si cada dato coincide con el SAT. SANTI lo gestiona como parte del flujo natural de la operación.
¿Te gustaría ver cómo funciona? Escríbenos y agenda tu DEMO GRATIS.
Preguntas frecuentes sobre el CFDI en empresas que rentan impresoras
CFDI significa Comprobante Fiscal Digital por Internet. En términos legales, es el único documento válido ante el SAT para acreditar ingresos, gastos y deducciones en México. No es una factura en el sentido tradicional del papel: es un archivo XML con firma digital que el SAT valida y registra en tiempo real, y que no puede modificarse después de ser timbrado sin pasar por el proceso formal de cancelación.
El timbrado es el proceso mediante el cual un Proveedor Autorizado de Certificación (PAC) valida el CFDI, le asigna un folio fiscal (UUID) y lo registra ante el SAT. Solo los CFDIs timbrados tienen validez legal. Un archivo XML sin timbre (sin el sello del PAC y sin el UUID) no es un comprobante fiscal válido, aunque esté correctamente estructurado.
Son dos comprobantes distintos que se usan en momentos diferentes. El CFDI de ingreso documenta la operación —la renta del equipo por el mes en curso— y debe emitirse cuando se presta el servicio o cuando se cobra, según el método de pago. El Complemento de Recepción de Pagos (REP) documenta que el pago de una factura PPD fue recibido. Cuando la factura se emite antes de cobrar (PPD), el REP es obligatorio y debe emitirse dentro del mes siguiente a la fecha en que se recibió el pago.
Sí. Cada cobro periódico —mensualidad, excedente de impresión, servicio técnico independiente— es una transacción que debe documentarse con su propio CFDI. Si el contrato incluye mensualidad fija más cobro variable por excedentes, lo más común es emitir un solo CFDI mensual que detalle ambos conceptos por separado, con sus respectivas claves de producto o servicio del catálogo SAT.
Depende del monto y del tiempo transcurrido. En el CFDI 4.0, facturas con monto mayor a $1,000 pesos requieren la aceptación del receptor para ser canceladas, a menos que se cancelen dentro de los tres días hábiles siguientes a su emisión. Facturas menores a ese monto pueden cancelarse sin aceptación del receptor. En todos los casos, la cancelación requiere indicar el motivo correcto según las claves del SAT (01: comprobante emitido con errores con relación; 02: comprobante emitido con errores sin relación; 03: no se llevó a cabo la operación; 04: operación nominativa relacionada en una factura global).
El Complemento Carta Porte es un anexo al CFDI que se requiere cuando se transporta mercancía en vehículo de motor por carretera federal, ya sea para traslado propio o por terceros. En el contexto de renta de impresoras, aplica cuando se lleva un equipo desde la bodega del proveedor hasta las instalaciones del cliente —o cuando se retira al final del contrato— y el transporte se realiza en vehículo propio de la empresa. Sin este complemento, el conductor puede ser detenido en una verificación y el equipo retenido hasta que se regularice la situación.
Fuentes:
- SAT – Servicio de Administración Tributaria: Portal de Factura Electrónica CFDI – https://www.sat.gob.mx/
- AMEXIPAC: Estadísticas de Factura Electrónica en México (datos a diciembre 2025) – https://amexipac.org/estadisticas/
- Alegra México: CFDI 4.0 en 2026: requisitos y cómo emitirlo – https://blog.alegra.com/mexico/que-es-cfdi-4-0/
- BBVA México: CFDI 4.0 SAT: requisitos, errores y cómo evitar multas – https://www.bbva.com/es/mx/empresas/cfdi-4-0-sat-requisitos-errores-y-como-evitar-multas/
- CFDI.org.mx: Catálogo de Usos del CFDI SAT – https://cfdi.org.mx/catalogos-de-cfdi/uso-de-cfdi/
- Veinte.mx: Clave SAT 81112400 – Servicios de alquiler o arrendamiento de hardware de cómputo – https://veinte.mx/catalogos/clave/81112400
- Cofide.mx: Catálogo de usos de CFDI del SAT – https://www.cofide.mx/blog/catalogo-de-usos-de-cfdi-del-sat